
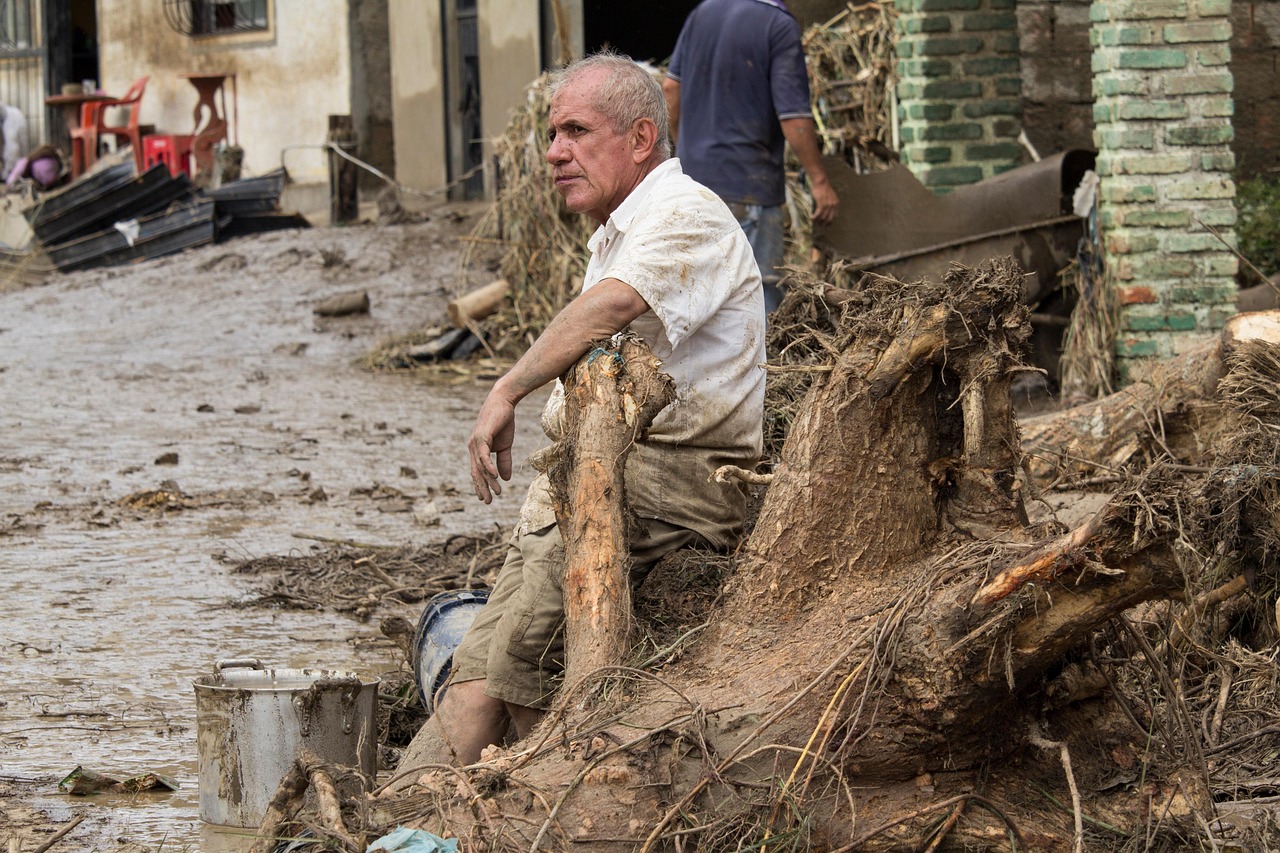
Un seguro de hogar puede marcar la diferencia entre reconstruir tu vida o enfrentar el daño de tu bolsillo. El 8 de octubre de 2026, un aluvión devastó San Carlos de Apoquindo en Las Condes: arrastró autos, llenó casas de barro y dejó a muchas familias sin saber qué hacer. Si tú estás en esa situación, esta guía es para ti. Por eso, a continuación te explicamos, en pasos concretos, cómo activar tu seguro de hogar y qué esperar del proceso.
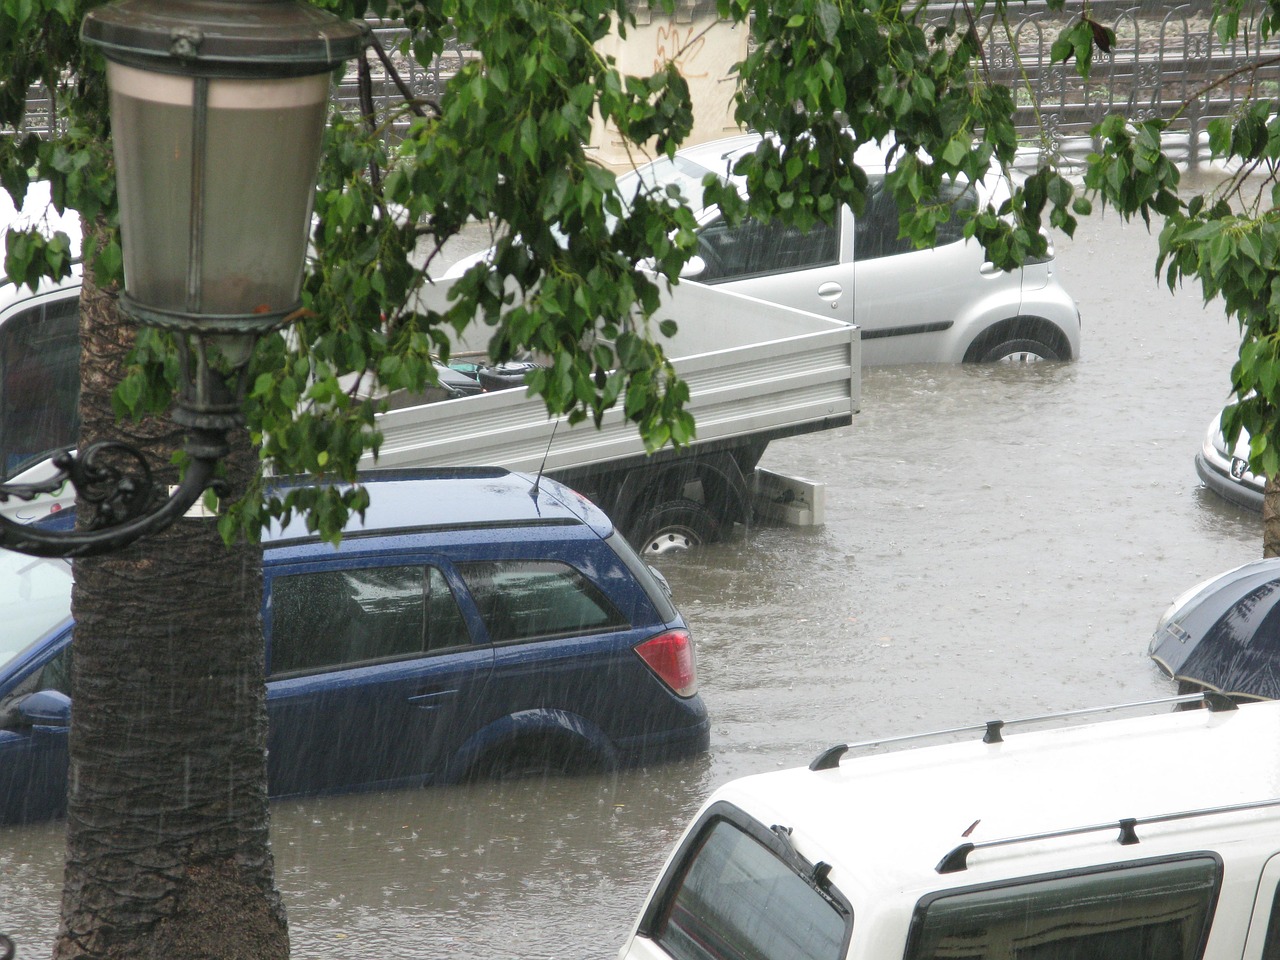
¿Qué cubre el seguro de hogar ante un aluvión?
Un seguro de hogar base cubre principalmente incendio, rayo y explosión en artefactos domésticos. Sin embargo, los daños por aluvión solo quedan cubiertos si tu póliza incluye la cláusula adicional de avalancha, aluvión y deslizamiento. Esa cobertura existe, pero no viene por defecto: tienes que haberla contratado.
Si la tienes, el seguro de hogar puede cubrir daños materiales a la estructura del inmueble y a su contenido, según lo declarado en las condiciones particulares. Por ejemplo, muros agrietados, pisos destruidos o mobiliario arrastrado por el barro pueden estar incluidos.
Además, algunas pólizas incluyen coberturas complementarias relevantes para este tipo de evento:
- Inhabitabilidad: si el siniestro deja tu hogar inhabitable, la póliza puede cubrir el arriendo que debes pagar mientras dura la reparación, siempre que tú mismo lo habitaras.
- Colapso de edificio: cubre el hundimiento por falla de sistemas de apoyo, como derrumbes o hundimiento de terrenos, salvo que el origen sea sísmico.
- Maremoto, tsunami y marejada: cláusula separada que aplica en casos de inundación costera.
Lo fundamental es revisar tu póliza ahora mismo. Busca las condiciones particulares y la lista de cláusulas adicionales contratadas. Si no encuentras el documento, tu corredor puede obtenerlo de inmediato.
Según Emol, la industria aseguradora ya está recibiendo denuncias de siniestro por este evento, lo que confirma que varias pólizas sí responden.
¿El seguro de auto cubre daños por aluvión?
Aquí la respuesta también depende del plan que contrataste. Un seguro automotriz básico de daños propios cubre volcamiento, colisión, incendio y rayo. Los daños por barro, inundación o arrastre por un aluvión no están incluidos en esos riesgos nominados por defecto.
Sin embargo, si contrataste una cobertura de Todo Riesgo o una extensión que incluya fenómenos naturales o daños por agua, tu seguro de auto puede cubrir el daño. Además, si el vehículo fue remolcado por una grúa durante las labores de rescate, ese traslado también puede quedar cubierto según la póliza.
Para saber con certeza si tu auto está cubierto, revisa las condiciones particulares o contacta directamente a tu corredor. No asumas: verifica. Y si además tienes un seguro de hogar, recuerda que ambas pólizas pueden tramitarse en paralelo ante el mismo evento.
Puedes revisar las opciones de cobertura para tu vehículo en la página de seguro de auto de Seguros Altoke.
Exclusiones frecuentes del seguro de hogar que debes conocer
Tanto en hogar como en auto, existen exclusiones que pueden dejarte sin cobertura aunque tengas la póliza correcta. Por eso, conocerlas te evita sorpresas:
- Origen sísmico: la cláusula de aluvión y deslizamiento excluye los eventos de origen sísmico. Si el aluvión fue consecuencia directa de un terremoto, puede no estar cubierto.
- Bienes no declarados: solo se indemnizan los bienes incluidos en las condiciones particulares. Lo que no está declarado, no se cubre.
- Falta de mantenimiento: daños que la compañía pueda atribuir al mal estado previo del inmueble pueden ser rechazados.
- Construcción reciente: en cobertura de colapso, se excluyen daños por asentamiento del terreno dentro de los 5 años desde que terminó la construcción.
- Aviso tardío: casi todas las pólizas exigen notificar el siniestro dentro de un plazo determinado. Si esperas demasiado, puedes perder el derecho a cobrar.
Por lo tanto, actuar rápido no es solo una recomendación: es una condición de tu seguro de hogar.
Paso a paso para denunciar el siniestro de tu seguro de hogar correctamente
Según Cooperativa, muchas personas pierden su derecho a indemnización por no seguir el procedimiento correcto. A continuación encontrarás el orden exacto que debes seguir para que tu seguro de hogar responda de manera efectiva:
- No limpies todavía. Antes de remover barro, escombros o muebles dañados, documenta todo con fotos y videos. Captura cada rincón del daño: paredes, pisos, techos, objetos. Esto es tu prueba.
- Avisa a tu corredor o a la compañía aseguradora. Hazlo dentro del plazo que indica tu póliza, que suele ser de 3 a 5 días hábiles. No esperes a cuantificar el daño total: avisa primero.
- Conserva todos los comprobantes. Guarda boletas de gastos de emergencia, presupuestos de reparación, facturas de hotel si tuviste que salir del hogar. Todo sirve para respaldar tu reclamo.
- Coopera con el perito. La compañía enviará un perito a evaluar los daños. Por eso, tenlo todo documentado y accesible. Responde sus preguntas con información concreta.
- Haz seguimiento activo. Tu corredor puede acompañarte en cada etapa del proceso, desde la denuncia hasta el pago de la indemnización. No tengas miedo de preguntar en qué etapa está tu caso.
Para más orientación sobre el proceso de siniestros, visita la sección de Siniestros y Asistencia de Seguros Altoke.
Preguntas frecuentes
¿El seguro de hogar cubre el aluvión si no lo contraté explícitamente?
No. La cobertura de aluvión es una cláusula adicional que debe estar contratada expresamente en tu seguro de hogar. La póliza base cubre incendio y riesgos relacionados, pero no fenómenos naturales como avalanchas o deslizamientos. Por lo tanto, revisa tus condiciones particulares o consulta a tu corredor para confirmar si la tienes incluida.
¿Puedo limpiar mi casa antes de que llegue el perito?
Lo ideal es esperar. Si tienes que remover algo por razones de seguridad o higiene, documenta primero con fotos y videos desde múltiples ángulos. Además, avisa a tu corredor antes de empezar cualquier limpieza. Limpiar sin registro puede debilitar tu reclamo, porque eliminas la evidencia que el perito necesita evaluar.
¿Qué pasa si mi auto quedó enterrado en barro y no tengo Todo Riesgo?
Si solo tienes un seguro de daños propios con riesgos nominados básicos, es probable que ese daño no esté cubierto, ya que el barro y la inundación no entran en los eventos cubiertos por defecto. De todas formas, avisa a tu compañía para que evalúen el caso: depende del texto exacto de tu póliza. Para la próxima renovación, considera ampliar las coberturas. Puedes cotizar sin compromiso con Seguros Altoke.
¿Necesitas ayuda para activar tu seguro de hogar?
En Seguros Altoke podemos revisar tus coberturas contigo, acompañarte en la denuncia del siniestro y aclarar cualquier duda sobre tu seguro de hogar o auto. No tienes que enfrentar este proceso solo.
Escríbenos hoy mismo:
📞 +569 37163194
✉️ Contacto@segurosaltoke.cl
O bien, cotiza y consulta directamente en nuestro sitio.


