
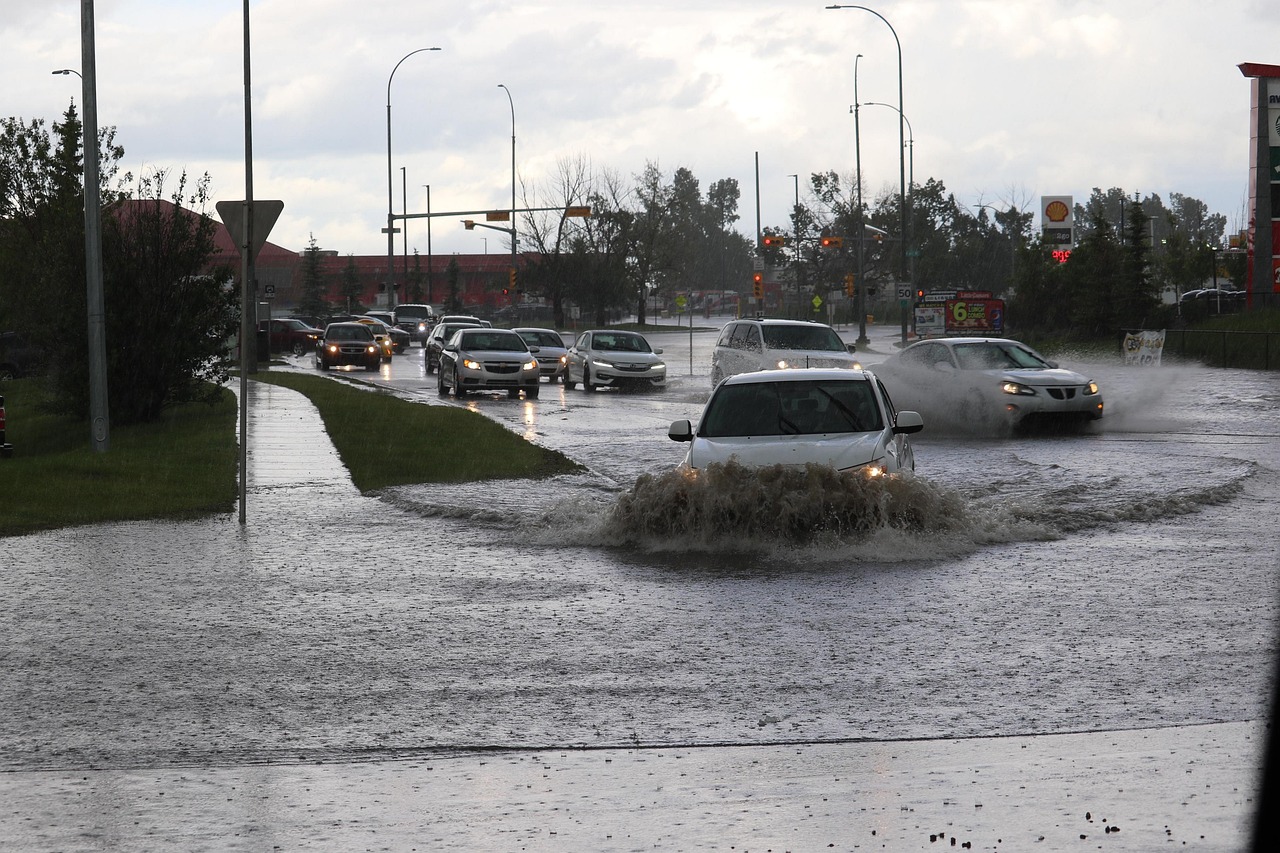
Si tu seguro de auto es lo primero que buscas ahora mismo, estás en el lugar correcto. El aluvión del 8 de octubre en Las Condes dejó decenas de vehículos arrastrados por el barro, según informó Cooperativa y La República. Por eso, lo que hagas en las próximas horas puede marcar la diferencia entre que tu póliza pague o no.
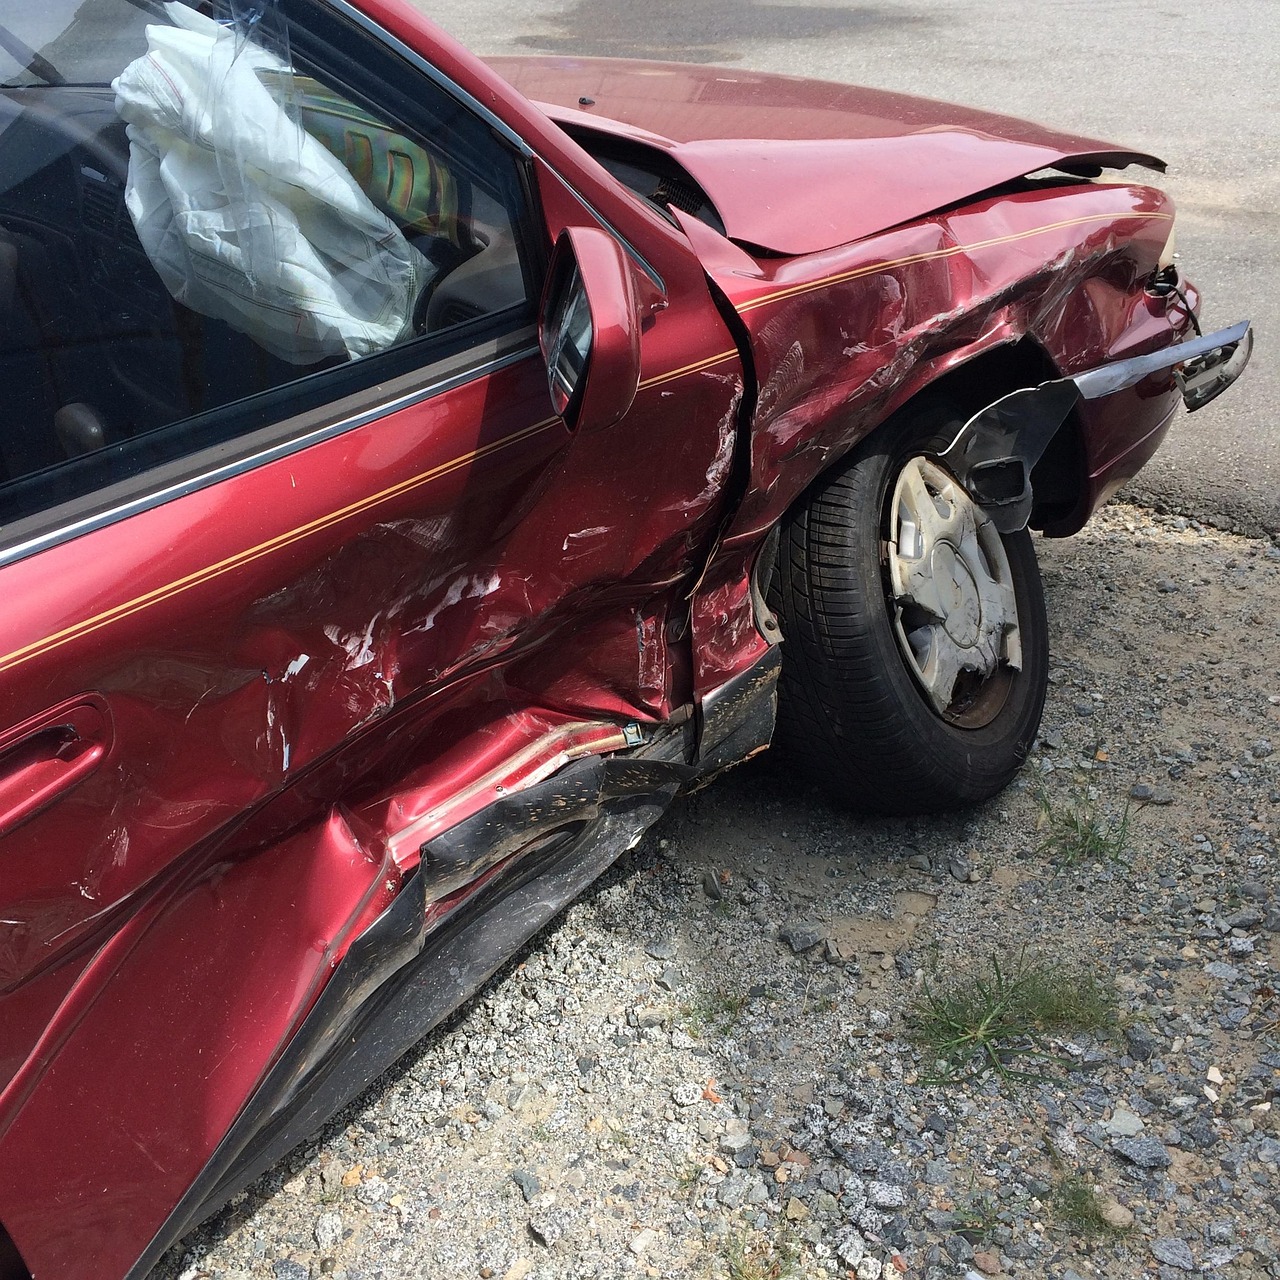
¿Tu seguro de auto cubre daños por aluvión?
La respuesta corta: depende de lo que contrataste. En Chile, el seguro automotriz básico (riesgos nominados) cubre colisión, incendio y robo. Sin embargo, los daños por fenómenos naturales como inundaciones, avalanchas y aluviones no están incluidos en la cobertura base: necesitas la cláusula adicional de «riesgos de la naturaleza».
Por eso, si tienes un seguro todo riesgo con esa cláusula, tu póliza tiene respaldo ante inundaciones. En cambio, si solo tienes el seguro básico o el SOAP, los daños por barro y arrastre quedan fuera. En cualquier caso, el primer paso es revisar tu contrato o llamar a tu corredor hoy mismo.
Además, según Emol, la industria aseguradora ya está procesando los siniestros del evento. Eso significa que las aseguradoras esperan una alta demanda de reclamos, así que actuar rápido te da ventaja.
Checklist urgente: qué hacer si tu vehículo fue arrastrado
Sigue estos pasos en orden. Cada uno protege tu derecho a reclamar con tu seguro de auto.
- ☐ No muevas el auto sin documentar primero. Toma fotos y video desde varios ángulos: el exterior, el interior, el motor, las placas y el entorno. Esa evidencia es clave para el perito.
- ☐ Anota la fecha, hora y lugar exacto del siniestro. Si hay testigos, guarda su contacto.
- ☐ Busca tu póliza o número de póliza. Puede estar en el correo, en la guantera o en la app de tu aseguradora.
- ☐ Llama a tu corredor o a la aseguradora dentro de las primeras 24–48 horas. La mayoría de las pólizas exigen reportar el siniestro en un plazo definido; por lo tanto, no esperes.
- ☐ Haz la denuncia en Carabineros si el auto fue arrastrado o quedó en la vía pública. El número de denuncia refuerza el expediente.
- ☐ No repares nada antes de que el perito lo vea. Si lo haces, la compañía puede negarse a cubrir esos daños.
- ☐ Solicita grúa autorizada por tu aseguradora si necesitas mover el vehículo. El traslado en grúa aprobada suele estar cubierto por la póliza.
- ☐ Guarda todos los gastos relacionados (grúa, parquímetro, taxi): algunos son reembolsables según las condiciones de tu contrato.
Seguro básico vs. todo riesgo ante fenómenos naturales
Esta diferencia es la más importante cuando tu seguro de auto enfrenta un siniestro por aluvión.
- Seguro básico (riesgos nominados): cubre colisión, volcamiento, incendio, rayo y robo. No cubre aluvión, inundación ni avalancha salvo que lo hayas contratado aparte.
- Todo riesgo con cláusula de riesgos de la naturaleza: agrega cobertura por inundación, avalancha, huracán y erupción. El granizo y el sismo son cláusulas separadas y también deben estar contratadas.
- SOAP: cubre lesiones a personas, no daños al vehículo. Por eso no sirve para este tipo de siniestro.
En otras palabras, si no sabes qué cláusulas tienes, este es el momento de averiguarlo. Tu corredor puede leer la póliza contigo y explicarte en términos simples qué cubre y qué no tu seguro de auto.
¿Cuándo se declara pérdida total?
Un auto se declara pérdida total cuando el costo de reparación supera el 75% de su valor comercial, o cuando la compañía determina que no conviene repararlo. En aluviones fuertes, los motores inundados de barro suelen llegar a ese umbral. Además, la peritación es el paso clave para que esto se resuelva a tu favor.
Si tu seguro de auto llega a pérdida total, la compañía te indemniza por el valor del vehículo según las condiciones de la póliza. Por eso es tan importante no reparar nada antes de la peritación: si intervienes el motor o la carrocería antes de que llegue el perito, podrías complicar el avalúo.
El rol del corredor: por qué importa tenerlo de tu lado
Cuando tienes un seguro de auto y el proceso se complica tras un aluvión, el corredor es quien habla con la aseguradora por ti. No tienes que entender los tecnicismos de la póliza ni negociar solo. Además, el corredor puede hacer seguimiento al expediente y alertarte si falta algún documento.
Por ejemplo, si la aseguradora demora en asignar perito o si hay dudas sobre la cobertura de la cláusula de riesgos de la naturaleza, el corredor interviene para agilizar. Ese acompañamiento marca la diferencia en siniestros masivos como el de Las Condes, donde todas las denuncias llegan al mismo tiempo.
Si quieres saber más sobre coberturas para tu auto, visita la página de Seguro de Auto en Seguros Altoke. Y si ya tuviste el siniestro, puedes ir directo a Siniestros y Asistencia para orientarte.
Preguntas frecuentes sobre el seguro de auto y el aluvión
¿El seguro de auto cubre si el barro entró al motor?
Depende de si tienes contratada la cláusula de riesgos de la naturaleza. Si la tienes, la inundación —y los daños internos que provoca, incluido el motor— debería quedar cubierta, sujeto a las condiciones particulares de tu póliza. En cambio, si solo tienes el seguro básico, ese daño no está cubierto. Por lo tanto, revisa tu póliza o consúltalo con tu corredor antes de hacer cualquier reparación.
¿Puedo mover el auto antes de que llegue el perito?
Solo si es absolutamente necesario por seguridad vial o porque las autoridades lo exigen. En ese caso, documenta todo antes de moverlo: fotos, video y geolocalización. Si necesitas grúa, pídela a través de tu aseguradora para que quede autorizada. Mover el auto por cuenta propia sin evidencia puede debilitar tu reclamo.
¿Cuánto tiempo tengo para denunciar el siniestro?
La mayoría de las pólizas exigen reportar el siniestro dentro de un plazo corto, generalmente entre 24 y 72 horas. El plazo exacto está en las condiciones generales de tu contrato. No esperes: en eventos masivos como un aluvión, las aseguradoras priorizan a quienes denuncian primero y tienen la documentación completa.
¿Tienes dudas sobre tu cobertura?
Si tu auto fue arrastrado o inundado y no sabes si tu seguro de auto cubre el daño, habla con un corredor hoy. En Seguros Altoke te ayudamos a leer tu póliza, denunciar el siniestro y hacer seguimiento con la aseguradora. Escríbenos por WhatsApp al +569 37163194 o al correo Contacto@segurosaltoke.cl y te orientamos sin costo.


